المشكلة غالبًا هي «زحف المصاريف» لا فاتورة ضخمة واحدة
عندما يرتفع الدخل، من الطبيعي أن تتحسن بعض جوانب الحياة. لكن إذا ارتفع الإنفاق في عدة فئات صغيرة في الوقت نفسه، قد تمر أشهر قبل أن تلاحظ أن الادخار بقي كما هو.
وجبات أكثر خارج المنزل، نقل أغلى، اشتراكات، مشتريات متفرقة وتحسن في نوع السكن أو الهاتف يمكن أن تستهلك الزيادة تدريجيًا. لذلك لا تبحث فقط عن «المصروف الكبير».
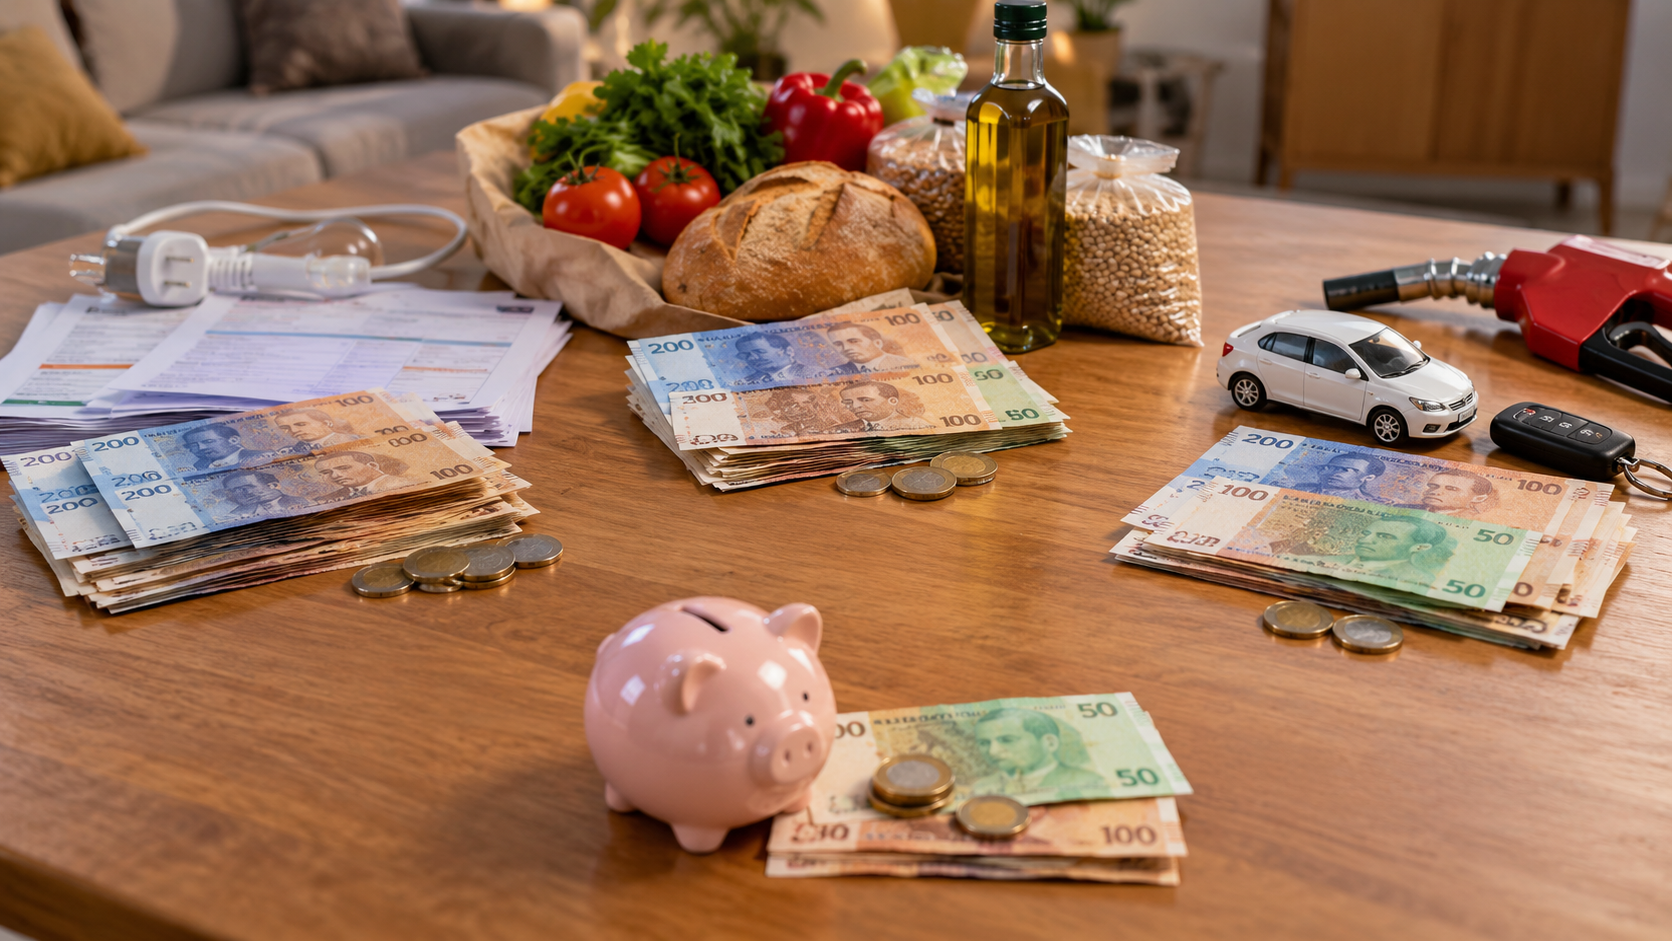
لا تراجع كل عملية بنكية واحدة واحدة
ابدأ بخمس أو ست فئات كبيرة: السكن، الغذاء، النقل، الفواتير، الالتزامات، والمصاريف المرنة. احسب متوسط كل فئة قبل زيادة الدخل وبعدها.
إذا وجدت أن الغذاء ارتفع 400 درهم والنقل 300 والمشتريات المرنة 600 مثلًا، ستفهم أين ذهبت الزيادة دون الحاجة إلى لوم عملية واحدة.
قد تكون بعض الزيادة تعويضًا لارتفاع الأسعار فقط
إذا ارتفعت تكلفة السلة التي تشتريها، فجزء من زيادة الراتب لا يمثل تحسنًا حقيقيًا. سبق أن شرحنا ذلك في مقال زيادة الراتب مقابل التضخم.
لكن التضخم لا يفسر كل شيء. إذا نما إنفاقك أسرع بكثير من الأسعار، فالسبب قد يكون تغير نمط الاستهلاك نفسه.
ادخر أولًا بدل انتظار ما يبقى
إذا كان هدفك ادخار مبلغ شهري، حوّله في بداية الشهر بعد نزول الراتب إلى حساب منفصل، ثم ابنِ المصاريف على الباقي. هذه الطريقة تحول الادخار من نتيجة عشوائية إلى بند واضح.
لا تجعل المبلغ كبيرًا لدرجة تضطر إلى إرجاعه كل أسبوع. ابدأ بنسبة أو مبلغ مريح، ثم ارفعه عندما تستقر العادة.
سأقرر قبل أن أعتاد الرقم الجديد أين ستذهب الزيادة: جزء للادخار، جزء لتحسين الحياة، وربما جزء لسداد التزام. إذا انتظرت ثلاثة أشهر لأرى «ما يتبقى»، غالبًا ستجد أن المصاريف تكيفت مع الدخل الجديد.
اقرأ أيضًا كيف تقيس العائد الحقيقي على الادخار.
قارن «قبل» و«بعد» بطريقة تمنعك من مطاردة كل عملية صغيرة
خذ ثلاثة أشهر قبل زيادة الراتب وثلاثة بعدها. اجمع الدخل الصافي والمصاريف في الفئات نفسها، ثم قارن المتوسط الشهري لكل فئة. إذا ارتفع الدخل 1,200 درهم مثلًا، لا تبحث عن عملية واحدة بقيمة 1,200؛ قد تكون الزيادة موزعة على 250 درهم نقل، و300 طعام، و200 اشتراكات، و450 مشتريات متفرقة.
هذه أرقام توضيحية فقط، لكن الفكرة عملية: الزيادة في نمط الحياة غالبًا تتوزع، ولذلك يصعب رؤيتها من كشف حساب طويل دون تجميع الفئات.
ليس كل إنفاق إضافي «تبذيرًا»
إذا كنت تشتري الكمية نفسها من الغذاء وتدفع أكثر بسبب الأسعار، فهذا مختلف عن الانتقال إلى مطاعم أكثر أو منتجات أغلى. الأول ضغط خارجي على الميزانية، والثاني تغيير في نمط الاستهلاك. الخلط بينهما يجعل قرار التخفيض أقل عدلًا وأقل فاعلية.
لذلك دوّن الفئات التي زادت بسبب أسعار السوق بقدر الإمكان، والفئات التي زادت لأنك اخترت مستوى أعلى من الإنفاق.
قسّم القرار يوم نزول الراتب
يمكن أن تحدد مبلغًا ثابتًا من الزيادة للتحويل إلى الادخار، ومبلغًا آخر لتحسين مستوى المعيشة، والباقي لخفض دين أو هدف قصير. لا توجد نسبة سحرية تصلح للجميع؛ المهم أن يكون التقسيم مقصودًا قبل أن يصبح الإنفاق الجديد عادة.
إذا كانت الزيادة مؤقتة أو مرتبطة بعمولة، لا تجعل التزامًا شهريًا دائمًا يعتمد عليها.
بعد ثلاثة أشهر، يجب أن تستطيع الإجابة بأرقام: كم زاد دخلي؟ كم زاد الادخار فعلًا؟ وما الفئات التي استهلكت الباقي؟ إذا بقيت الإجابة «لا أعرف أين ذهب»، فالمشكلة ليست في مقدار الدخل فقط، بل في غياب نظام بسيط للمراجعة.