إذا كسب مالك 3% وارتفعت الأسعار 2%، فهل ربحك الحقيقي 1%؟
تقريبًا نعم، لكن الحساب الأدق مختلف قليلًا. العائد الحقيقي يقيس نمو قدرتك الشرائية، لذلك يقارن عامل نمو المال بعامل ارتفاع الأسعار: (1 + العائد الاسمي) ÷ (1 + التضخم) - 1.
في نسب صغيرة يكون الفرق عن الطرح البسيط محدودًا، لكن الفكرة أهم من الرقم: ما يهمك ليس فقط كم درهمًا أضيف إلى الحساب، بل هل أصبح المبلغ يشتري أكثر مما كان يشتريه قبل سنة.
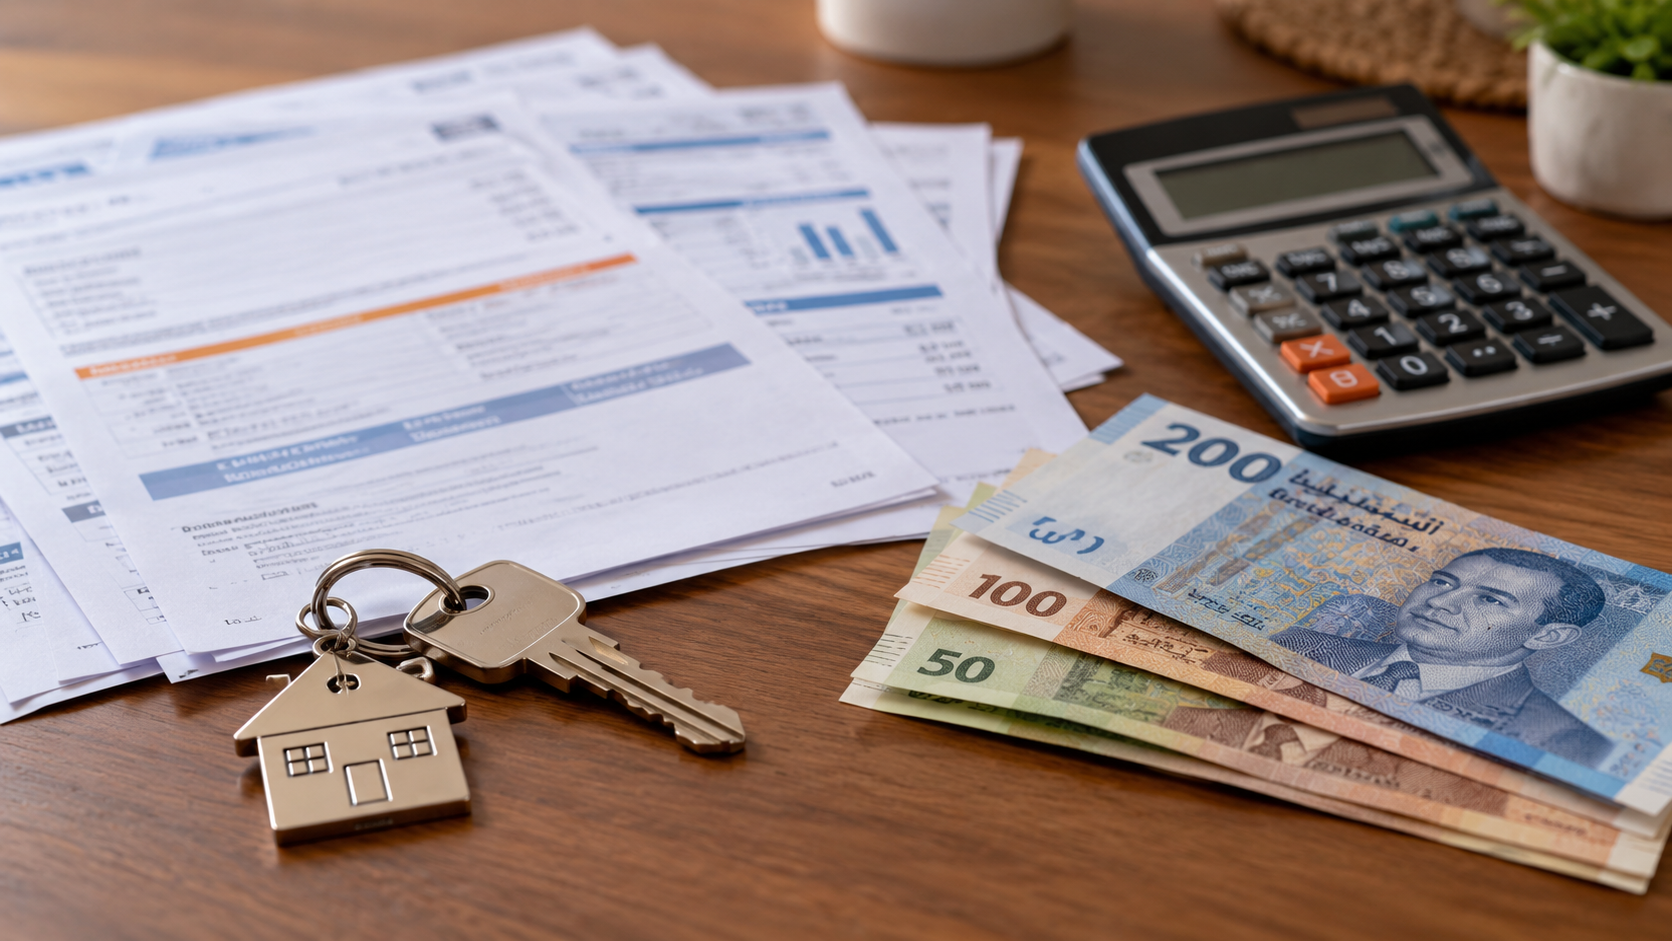
ابدأ من 10,000 درهم لا من النسب وحدها
لو نما 10,000 درهم بنسبة 3% يصبح الرصيد 10,300 درهم قبل أي اقتطاعات. وإذا ارتفع مستوى الأسعار 2% خلال الفترة نفسها، فالسلة التي كانت تكلف 10,000 تصبح تقريبًا 10,200.
هذا يريك بصريًا أن الزيادة ليست 300 درهم «ربحًا حقيقيًا» كاملًا؛ جزء منها يعوض فقط ارتفاع الأسعار. الحسبة الدقيقة بالعلاقة المركبة تعطي قياسًا أوضح.
استخدم نفس الفترة ونفس المرجع
إذا كنت تقيس عائد سنة كاملة، لا تقارنه بتضخم شهر واحد. استخدم تغير مؤشر أسعار المستهلك عبر الفترة نفسها. HCP هو المرجع الرسمي للمؤشر في المغرب.
وتذكر أن IPC متوسط لسلة واسعة؛ إنفاق أسرتك قد يتحرك بطريقة مختلفة. لذلك العائد الحقيقي الوطني مؤشر مفيد، وليس وصفًا حرفيًا لكل ميزانية.
أدخل التضخم في المقارنة لكن لا تجعله العامل الوحيد
منتج بعائد أعلى قد يربط المال أو يفرض شروطًا تقلل مرونتك. لهذا قارِن العائد الحقيقي مع السيولة والمخاطر والمدة. إذا كان المال للطوارئ، الوصول السريع قد يكون أهم من فارق صغير في المردود.
ابدأ من مقارنة حساب التوفير والوديعة لأجل ثم استخدم حاسبة التضخم لاختبار سيناريوهات مختلفة.
سأحسب العائد الصافي لكل عرض على نفس المبلغ ونفس المدة، ثم أقارن كل نتيجة بالتضخم في الفترة نفسها. إذا كان الفرق الحقيقي ضئيلًا لكن أحد المنتجين يقيد المال كثيرًا، فلن أنظر إلى النسبة المعلنة وحدها.
نفس المنتج قد يكون رابحًا اسميًا وضعيفًا حقيقيًا
العائد أعلى من التضخم
قوتك الشرائية تتحسن، لكن مقدار التحسن الحقيقي أقل من العائد الاسمي المعلن.
العائد قريب من التضخم
الرصيد يكبر بالأرقام، بينما القدرة الشرائية قد تتحسن قليلًا جدًا فقط.
العائد أقل من التضخم
قد تحصل على فائدة وتبقى مع ذلك قادرًا على شراء أقل مما كنت تشتريه بالمبلغ الأصلي.
لا تقارن عائدًا سنويًا بتضخم شهر واحد
إذا كان المنتج يعطيك عائدًا محسوبًا على سنة، فالتضخم الذي تستخدمه يجب أن يغطي سنة قابلة للمقارنة. خلط نسبة شهرية بسنوية يمكن أن يخلق نتيجة تبدو دقيقة لأنها تحمل علامة %، لكنها لا تقيس الشيء نفسه.
وينطبق الأمر نفسه على الوديعة التي تبدأ في منتصف السنة: لا تستخدم تلقائيًا تضخم سنة تقويمية كاملة إذا كنت تريد قياس القوة الشرائية خلال فترة الوديعة نفسها.
الإيداع مرة واحدة ليس مثل الادخار شهريًا
إذا وضعت 10,000 درهم من اليوم الأول، فكل المبلغ يعيش الفترة كاملة. أما إذا كنت تضيف 1,000 درهم كل شهر، فكل دفعة تقضي مدة مختلفة داخل الحساب. لذلك لا تضرب مجموع الإيداعات في نسبة واحدة وتعتبر الناتج عائدًا دقيقًا.
عند الادخار الدوري، الأفضل الاعتماد على كشف الحساب أو حاسبة تراعي تواريخ الإيداعات، ثم مقارنة الناتج النهائي بالقوة الشرائية.
مؤشر HCP ضروري لأنه مرجع عام ومنهجي، لكنه لا يعني أن مصاريف كل أسرة ارتفعت بالنسبة نفسها. إذا كان الجزء الأكبر من إنفاقك في فئات ارتفعت أكثر من المتوسط، فقد تشعر بتآكل أقوى. لذلك استخدم التضخم الرسمي للمقارنة العامة، ثم راقب ميزانيتك الشخصية لفهم التجربة الفعلية.